
一电网设备全景
━━━
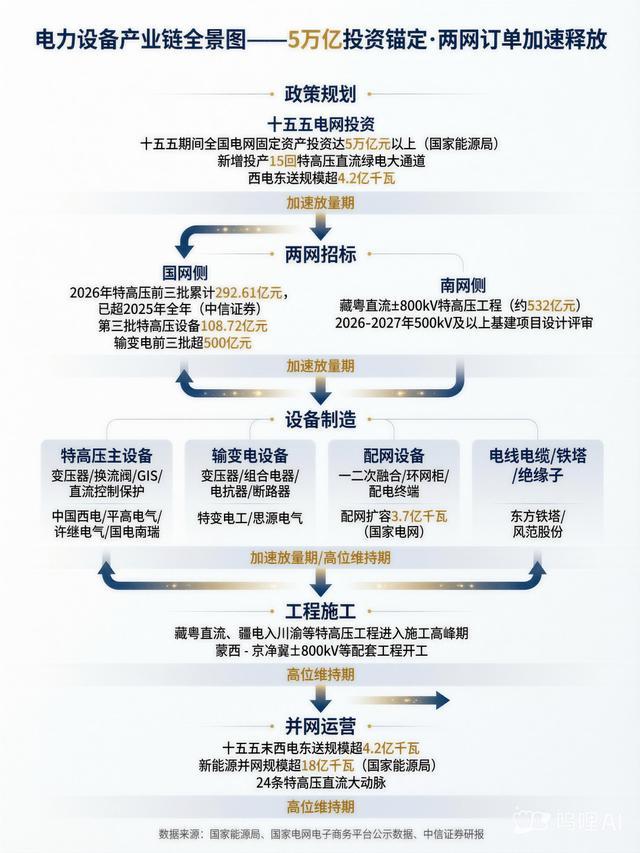
▲ 电网设备全景
7月23日,国家发改委、国家能源局联合发布《可再生能源发展"十五五"规划》,明确提出"适度超前推进电网基础设施建设"。同一天,电网设备板块出现涨停潮,益坤电气、中国西电、保变电气、汉缆股份等多股涨停。
促成这轮行情的直接催化剂有三:
1.政策定调落地
2.特高压百亿招标结果出炉
3.全国多地用电负荷创历史新高
更深层的变化在于——电网设备正在从"逆周期调节工具"转向"新能源消纳与AI算力的刚性基础设施"。
这个产业链的逻辑很直白,政策定调投资规模→两网(国网、南网)释放招标订单→设备制造商获得收入。当前的核心矛盾是,订单正在加速放量,而产能和原材料供给能否跟上。
这个产业的本质,就是一个靠政策规划驱动、靠招标订单变现的"确定性生意"。
◆ ◆ ◆
二5万亿的"锚":政策如何划定产业天花板
━━━
电网设备产业有一个其他行业少有的特点——它的需求总量基本是"明牌"。
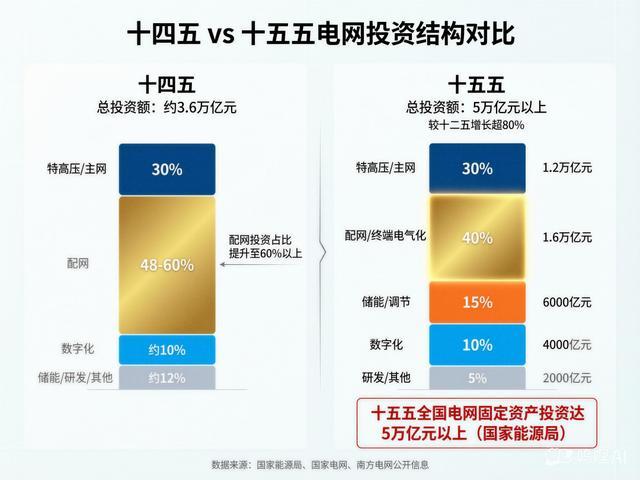
"十五五"期间,全国电网固定资产投资目标定在5万亿元以上。其中国家电网规划约4万亿元,较"十四五"增长40%;南方电网同期约1万亿元。2026年当年,国网投资预计超过8000亿元,南网安排近2000亿元,两大电网合计有望首次突破1万亿元。
这组数字的意义在于:它为整条产业链画出了一个长达五年的需求曲线。5万亿不是拍脑袋的数字。它对应的是具体的物理工程量:新增投产15回特高压直流,西电东送规模超过4.2亿千瓦;
配网方面,到2030年力争具备承载9亿千瓦分布式新能源接入能力,较2025年扩容约3.7亿千瓦。
这就像盖一栋楼,图纸已经画好了,接下来就是按图施工。设备厂商要做的,就是在这个施工周期里,把自己的产品卖进去。
◆ ◆ ◆
三订单正在加速:从招标数据看产业节奏
━━━
政策定的是"总量锚",但产业真正的景气信号来自招标。
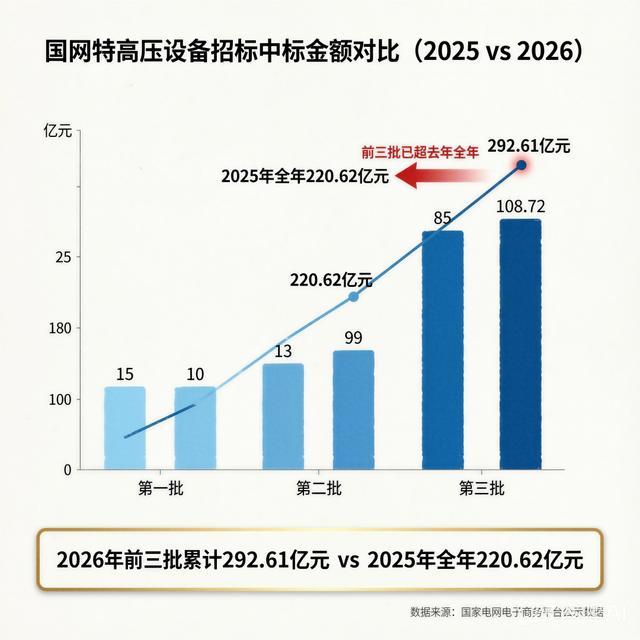
7月21日,国家电网2026年特高压项目第三次设备招标中标候选人公示,总中标金额108.72亿元。至此,2026年前七个月特高压设备累计采购金额已达292.61亿元,而2025年全年仅为220.62亿元。
单看数字可能不够直观。换个角度:2025年前三批次特高压采购金额是37.80亿元,2026年同期是292.61亿元——接近8倍的增长。这不是渐进式放量,这是跳跃式爬坡。
从具体项目来看,第三批招标涉及约10项特高压及背靠背联网工程,重点是陕西-河南±800kV特高压直流输电工程(总投资约192亿元)和鲁苏背靠背联网工程(55.63亿元)。换流阀、换流变压器、组合电器分列产品需求前三位,采购金额分别为40.22亿元、35.45亿元、7.26亿元。
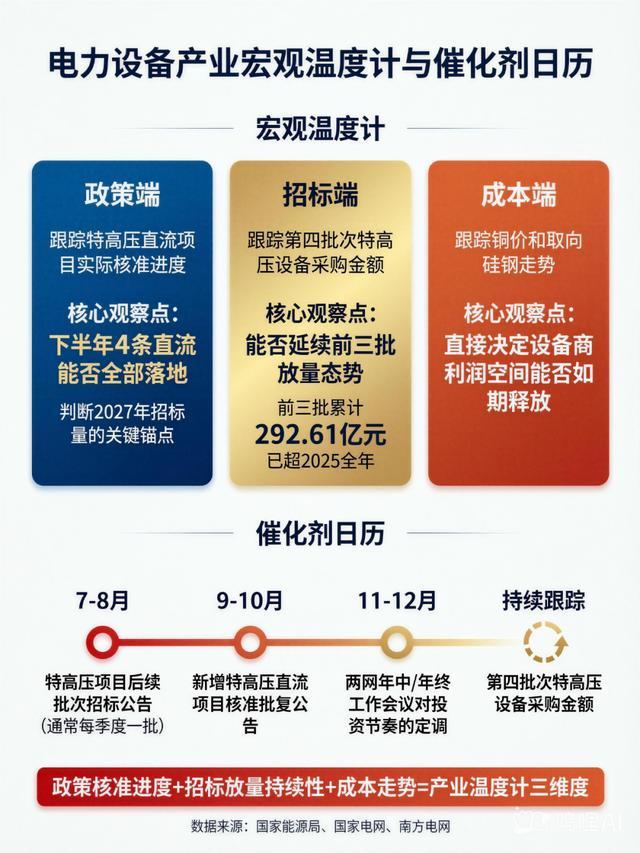
这些数据指向一个事实:特高压建设的项目密度和单项目投资额都在提升。背后的逻辑是,"十四五"期间特高压推进节奏偏慢,"十五五"需要加快进度补课。2026年全年争取核准4条直流、4条交流,较2025年的2直3交有明显提升。
一个经常被忽视的细节是招标的"时间滞后"。从招标公告到中标公示,再到合同签订、排产、交付、安装、验收,整个周期通常需要12-18个月。
这意味着2026年的招标订单,收入确认的高峰期可能在2027年。当下的招标数据,更多是产业景气的先行指标,而非即时业绩的反映。
◆ ◆ ◆
四微观印证:上市公司的中标公告在说什么
━━━
宏观数据之外,具体公司的公告提供了更直观的体感。
7月22日晚,中国西电公告,下属14家子公司中标国网2026年特高压及输变电项目,合计金额约41.29亿元,其中特高压项目26.32亿元。这个数字约占该公司2025年营收的17.38%。
同批次中,平高电气中标约18.18亿元,许继电气中标约12.45亿元,长高电气中标4.16亿元(占2025年营收25%),风范股份中标约1.49亿元。仅这五家公司合计中标金额就超过77亿元。
▲ 中标金额对比
头部集中效应非常明显。特高压第三批招标中,中国西电、特变电工、许继电气、国电南瑞、平高电气TOP5合计份额约70.77%。
这个行业的护城河,很大程度上是由资质门槛和技术壁垒共同构成的。特高压设备对安全性、稳定性的要求极高,电网公司天然倾向于采购有历史供货记录的成熟供应商,新进入者很难在短期内突破这个"信任壁垒"。
但这并不意味着中小厂商没有机会。输变电项目第三次招标总金额达174.40亿元,加上特高压的108.72亿元,单批次合计283.12亿元。在庞大的招标总量中,细分品类的供应商仍有不小的空间。
(特高压这行的关键不是"沾边就涨"——TOP5占了七成份额,资质壁垒把新玩家挡在外面,但细分品类(换流阀、GIS、避雷器、绝缘子、导地线)的二三线隐形冠军仍有空间;更别说"十五五"两条弹性主线你速查表里没单列:一是AIDC配套配电(金盘科技、明阳电气、特锐德这种直面算力机房供电的),二是设备出海(思源、三星医疗、华明装备)。外加招标到收入确认有12-18个月滞后,铜价和取向硅钢还在高位——光看涨停板追容易踩节奏坑。电网设备/特高压那条链是按"主设备→配网→线缆材料→AIDC配套→设备出海"全段拆的,每档内部龙头/中军/补涨分得清清楚楚,对照招标数据看谁真的吃到了订单比追涨停实用。)
◆ ◆ ◆
五隐忧:产能、原材料与执行节奏
━━━
产业的另一面也必须正视。
第一个约束是产能。特高压变压器、换流阀等核心设备属于大型定制化产品,生产周期长、产能弹性低。2025年变电招标金额已经创了历史天量,头部公司的在手订单本就饱满。2026年特高压招标再上量,产能能否同步跟上,是制约收入兑现速度的关键变量。
第二个约束是原材料。电网设备是典型的"材重型"产业。以变压器为例,铜材和取向硅钢占成本的比重较高。铜价和硅钢价格的波动,会直接影响设备厂商的毛利率。2026年以来,铜价维持高位运行,这对以"成本+合理利润"模式报价的设备商来说,利润空间可能受到挤压。
第三个约束是执行节奏。5万亿是"十五五"五年的总量,不是均匀分布的。项目核准、征地、环评等前期工作的时间不可控,可能导致某一年度的实际招标低于预期。2026年上半年已核准1条直流(陕豫)和2条交流,下半年争取核准3条直流和2条交流——"争取"二字本身就说明了不确定性。
这些隐忧不影响产业长期向好的大方向,但会影响节奏和幅度。一个产业的高景气,从来不是一条平滑的直线,而是一系列波动的叠加。
▲ 投资结构对比
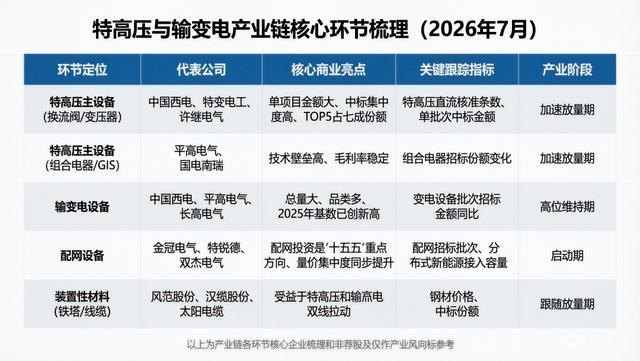
下面用一张表格把产业链各环节的结构化信息梳理清楚:
▲ 产业链各环节梳理
特高压主设备环节的护城河最深、格局最稳,但产能瓶颈最明显;配网环节空间大但启动节奏稍慢;材料环节受益确定但利润率受原材料价格影响较大。
◆ ◆ ◆
六接下来看什么
━━━
▲ 催化剂与跟踪指标
风险提示:本文内容仅为产业逻辑分析,不构成任何投资建议。电网设备行业受政策节奏、原材料价格、项目执行进度等多重因素影响,存在不确定性。市场有风险,需谨慎判断。
评论区互动:特高压设备从招标到收入确认通常有12-18个月的时间滞后,你觉得市场当前的定价更多是在反映"已落地的订单"还是"对未来项目的预期"?欢迎聊聊你的看法。
九八策略提示:文章来自网络,不代表本站观点。